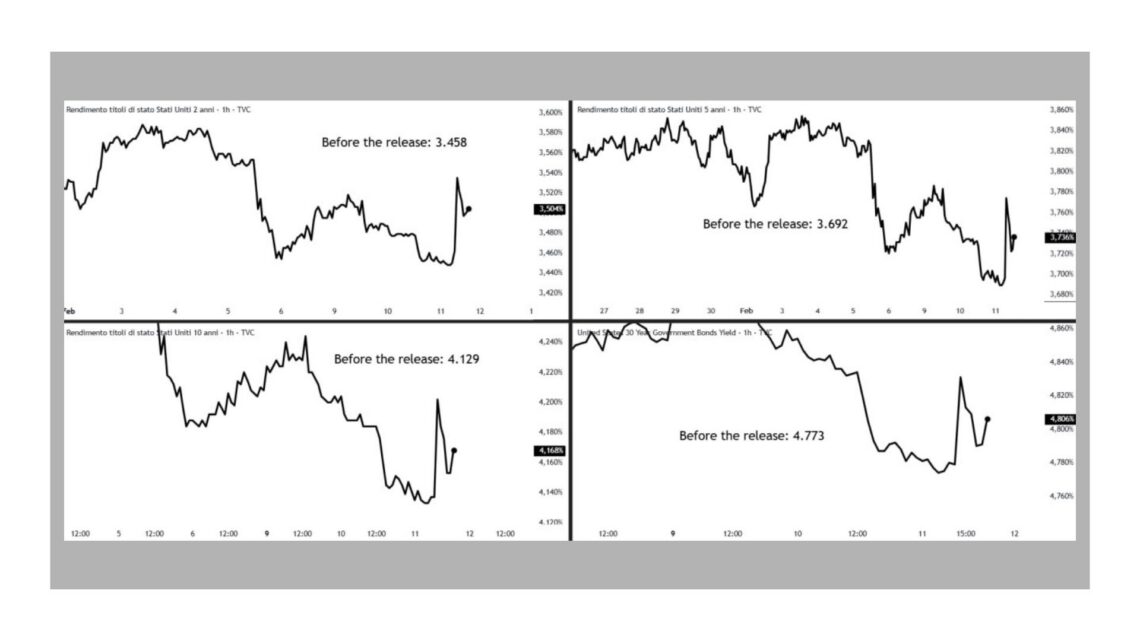
I 𝗧𝗿𝗲𝗮𝘀𝘂𝗿𝘆 statunitensi hanno registrato una decisa correzione, guidata dalle scadenze brevi, dopo che il 𝗿𝗲𝗽𝗼𝗿𝘁 sull’occupazione di 𝗴𝗲𝗻𝗻𝗮𝗶𝗼 ha sorpreso al rialzo e costretto il mercato a ridimensionare le aspettative di tagli dei tassi da parte della 𝗙𝗲𝗱𝗲𝗿𝗮𝗹 𝗥𝗲𝘀𝗲𝗿𝘃𝗲 nel 𝟮𝟬𝟮𝟲.
Il 𝘀𝗲𝗹𝗹-𝗼𝗳𝗳 è stato concentrato sul tratto breve, con il biennale in rialzo di 𝟱 𝗯𝗽, mentre il 𝟭𝟬 𝗮𝗻𝗻𝗶 (𝗯𝗲𝗹𝗹𝘆) è salito di soli 𝟮 𝗯𝗽.
Il differenziale di movimento evidenzia una chiara dinamica di 𝗽𝗼𝗹𝗶𝗰𝘆 𝗿𝗲𝗽𝗿𝗶𝗰𝗶𝗻𝗴, con il tratto breve più sensibile alle aspettative sui 𝗙𝗲𝗱 𝗙𝘂𝗻𝗱𝘀.
Il dato sul lavoro ha colto il mercato in contropiede. Nei giorni precedenti si erano accumulati segnali di debolezza – dati occupazionali 𝘀𝗼𝗳𝘁 e 𝗿𝗲𝘁𝗮𝗶𝗹 𝘀𝗮𝗹𝗲𝘀 deludenti – oltre a dichiarazioni di esponenti dell’amministrazione 𝗧𝗿𝘂𝗺𝗽 che lasciavano intendere possibili numeri più deboli in arrivo. L’esito è stato l’opposto.
I 𝗡𝗼𝗻-𝗙𝗮𝗿𝗺 𝗣𝗮𝘆𝗿𝗼𝗹𝗹𝘀 sono cresciuti di 𝟭𝟯𝟬.𝟬𝟬𝟬 unità, circa il doppio della mediana delle stime degli economisti, mentre il tasso di disoccupazione è sceso al 𝟰,𝟯% dal 𝟰,𝟰%.
💼 𝗥𝗲𝗽𝗿𝗶𝗰𝗶𝗻𝗴 𝗗𝗲𝗹𝗹𝗲 𝗔𝘁𝘁𝗲𝘀𝗲 𝗙𝗲𝗱
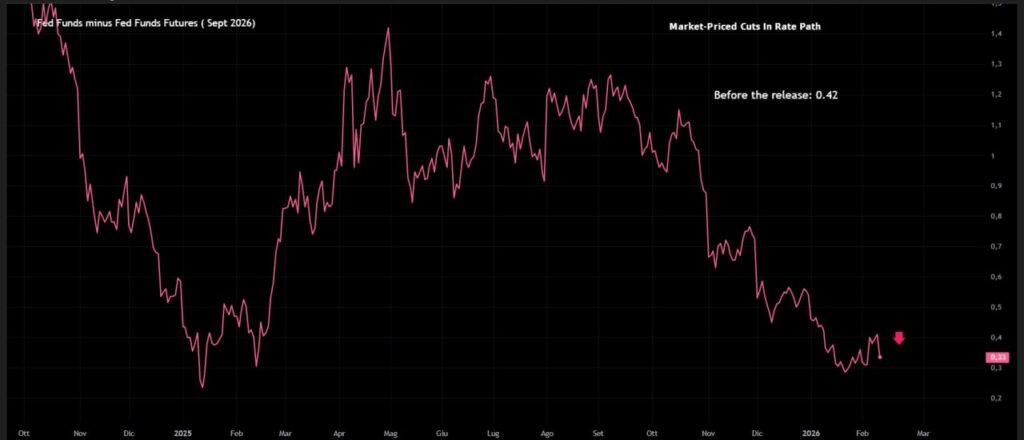
Il mercato ha immediatamente ricalibrato le aspettative:
- Il prossimo taglio viene ora prezzato per 𝗹𝘂𝗴𝗹𝗶𝗼, non più 𝗴𝗶𝘂𝗴𝗻𝗼.
- La probabilità di un taglio a 𝗺𝗮𝗿𝘇𝗼 scende sotto il 𝟱%.
- L’allentamento totale atteso entro 𝗱𝗶𝗰𝗲𝗺𝗯𝗿𝗲 scende a 𝟱𝟰 𝗽𝘂𝗻𝘁𝗶 𝗯𝗮𝘀𝗲, dai 𝟱𝟵 della seduta precedente.
Il messaggio implicito è chiaro: il dato non elimina l’idea di tagli nel 𝟮𝟬𝟮𝟲, ma ne posticipa la tempistica.
Come sintetizzato da 𝗚𝗲𝗻𝗻𝗮𝗱𝗶𝘆 𝗚𝗼𝗹𝗱𝗯𝗲𝗿𝗴 (𝗧𝗗 𝗦𝗲𝗰𝘂𝗿𝗶𝘁𝗶𝗲𝘀), il 𝗿𝗲𝗽𝗼𝗿𝘁 suggerisce che la 𝗙𝗲𝗱 non ha fretta di tagliare nel breve periodo, ma il mercato fatica a prezzare uno scenario di totale assenza di 𝗲𝗮𝘀𝗶𝗻𝗴.
📊 𝗗𝗶𝗻𝗮𝗺𝗶𝗰𝗮 𝗗𝗶 𝗖𝘂𝗿𝘃𝗮 𝗘 𝗔𝘀𝘁𝗲
Il 𝘀𝗲𝗹𝗹-𝗼𝗳𝗳 ha anche modificato le condizioni per l’asta dei 𝗧𝗿𝗲𝗮𝘀𝘂𝗿𝘆 a 𝟭𝟬 𝗮𝗻𝗻𝗶. Il rendimento “𝘄𝗵𝗲𝗻-𝗶𝘀𝘀𝘂𝗲𝗱” è salito da circa 𝟰,𝟭𝟰% a 𝟰,𝟮𝟬% prima dell’asta, incorporando una tipica “𝗰𝗼𝗻𝗰𝗲𝘀𝘀𝗶𝗼𝗻” 𝗽𝗿𝗲-𝗲𝗺𝗶𝘀𝘀𝗶𝗼𝗻𝗲.
𝗚𝗼𝗹𝗱𝗯𝗲𝗿𝗴 stima ora un 𝗿𝗮𝗻𝗴𝗲 tecnico per il decennale tra 𝟰,𝟭𝟬% e 𝟰,𝟯𝟬%, mentre il biennale torna nel centro del corridoio 𝟯,𝟰𝟬%–𝟯,𝟲𝟬% che lo caratterizza da 𝘀𝗲𝘁𝘁𝗲𝗺𝗯𝗿𝗲.
È un classico movimento da 𝗿𝗲𝘀𝗲𝘁 del 𝗳𝗿𝗼𝗻𝘁-𝗲𝗻𝗱, non un cambio strutturale del 𝗯𝗮𝗰𝗸-𝗲𝗻𝗱.
🏦 𝗜𝗺𝗽𝗹𝗶𝗰𝗮𝘇𝗶𝗼𝗻𝗶 𝗣𝗲𝗿 𝗟𝗮 𝗙𝗲𝗱
Il 𝗿𝗲𝗽𝗼𝗿𝘁 rafforza lo scenario già espresso da diversi membri del 𝗙𝗢𝗠𝗖:
- 𝗕𝗲𝘁𝗵 𝗛𝗮𝗺𝗺𝗮𝗰𝗸 (𝗖𝗹𝗲𝘃𝗲𝗹𝗮𝗻𝗱): possibilità di una pausa prolungata.
- 𝗟𝗼𝗿𝗶𝗲 𝗟𝗼𝗴𝗮𝗻 (𝗗𝗮𝗹𝗹𝗮𝘀): servirebbe una “𝗺𝗮𝘁𝗲𝗿𝗶𝗮𝗹 𝘄𝗲𝗮𝗸𝗻𝗲𝘀𝘀” nel mercato del lavoro per giustificare ulteriori tagli.
Il dato di 𝗴𝗲𝗻𝗻𝗮𝗶𝗼 fornisce argomenti alla componente più prudente del 𝗖𝗼𝗺𝗶𝘁𝗮𝘁𝗼 e rende più difficile sostenere un taglio imminente.
Sul piano politico, il 𝗿𝗲𝗽𝗼𝗿𝘁 riapre anche il dibattito sul possibile approccio del futuro presidente della 𝗙𝗲𝗱, 𝗞𝗲𝘃𝗶𝗻 𝗪𝗮𝗿𝘀𝗵, il cui orientamento potrebbe incontrare maggiore resistenza interna qualora il mercato del lavoro mostrasse resilienza e i salari restassero solidi.
🎯 𝗖𝗼𝗺𝗺𝗲𝗻𝘁𝗼 𝗠𝗮𝗰𝗿𝗼𝗲𝗰𝗼𝗻𝗼𝗺𝗶𝗰𝗼
Il movimento dei 𝗧𝗿𝗲𝗮𝘀𝘂𝗿𝘆 non è stato tanto una reazione a un’economia “rovente”, quanto a un errore di posizionamento del mercato che si era orientato verso uno scenario di debolezza occupazionale.
Il 𝗿𝗲𝗽𝗼𝗿𝘁 di 𝗴𝗲𝗻𝗻𝗮𝗶𝗼: - rafforza la tesi di stabilizzazione del mercato del lavoro,
- riduce l’urgenza di un taglio nel breve termine,
- consolida una 𝗙𝗲𝗱 in modalità attendista.
Il 𝗿𝗲𝗽𝗿𝗶𝗰𝗶𝗻𝗴 è coerente con una banca centrale che mantiene opzionalità e che, in assenza di un deterioramento marcato dell’occupazione, può permettersi di rimandare l’allentamento.
Non è la fine del ciclo di tagli prezzato dal mercato, ma è certamente un 𝗿𝗲𝘀𝗲𝘁 delle tempistiche.
✍️ 𝗗𝗿. 𝗠𝗶𝗰𝗵𝗲𝗹𝗲 𝗣𝗲𝗹𝗹𝗲𝗴𝗿𝗶𝗻𝗼 | 𝗠𝗮𝗰𝗿𝗼 𝗦𝘁𝗿𝗮𝘁𝗲𝗴𝗶𝘀𝘁
