Il mercato e la Fed sono nella stessa modalità: fine-tuning.
Dopo tre tagli consecutivi di fine 2025 l’aspettativa è di hold nel prossimo meeting, con un Comitato spaccato sul quanto tagliare nel 2026.
Questo CPI però aiuta:
• Core moderato
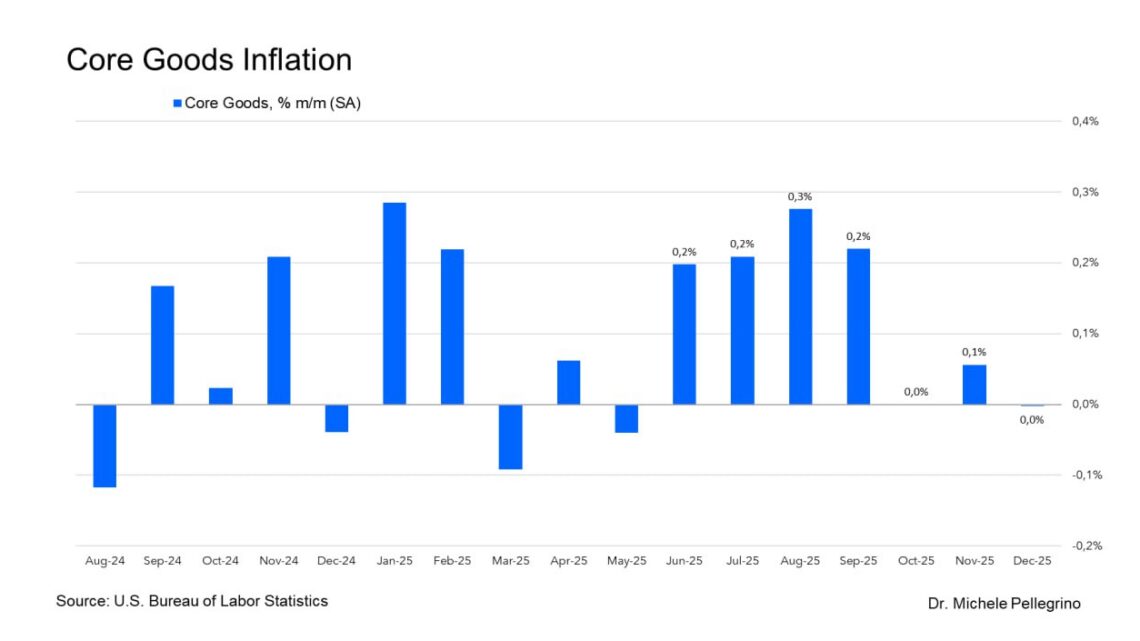
• Core goods contenuti
• Housing rimbalza ma non esplode
• Supercore y/y in discesa
Risultato: il report è un supporto tecnico alla tesi che la Fed possa permettersi di restare data-dependent senza rischiare di “perdere il controllo” dell’inflazione.
🎯 𝗖𝗼𝗺𝗺𝗲𝗻𝘁𝗼 𝗠𝗮𝗰𝗿𝗼𝗲𝗰𝗼𝗻𝗼𝗺𝗶𝗰𝗼
Il CPI di dicembre è più importante del numero headline: è un report che, al netto delle distorsioni tecniche indotte dallo shutdown, restituisce un segnale più credibile di cooling price growth. Il core sale solo 𝗺𝗼𝗱𝗲𝗿𝗮𝘁𝗮𝗺𝗲𝗻𝘁𝗲 (+𝟬,𝟮% m/m) e resta su minimi pluriennali (𝟮,𝟲% y/y), mentre la scomposizione settoriale mostra una dinamica ormai chiara: beni core piatti o in deflazione (used cars e durables in forte calo m/m), energia in raffreddamento e pressione concentrata quasi interamente su housing/rent (+𝟬,𝟰% m/m) e su alcune componenti di servizi. Il rimbalzo di food è un driver tattico e può incidere sul sentiment, ma non cambia il quadro strutturale. Il takeaway da strategist è che la disinflazione oggi non è più “generica”: è una disinflazione che passa dalla normalizzazione dei beni e dal contenimento del pass-through tariffario, mentre il vero vincolo Fed resta la persistenza dello shelter e dei servizi. In questo contesto la Fed può restare in modalità fine-tuning, tenendo aperta la porta a tagli graduali nel 2026, ma senza la necessità di accelerare.
