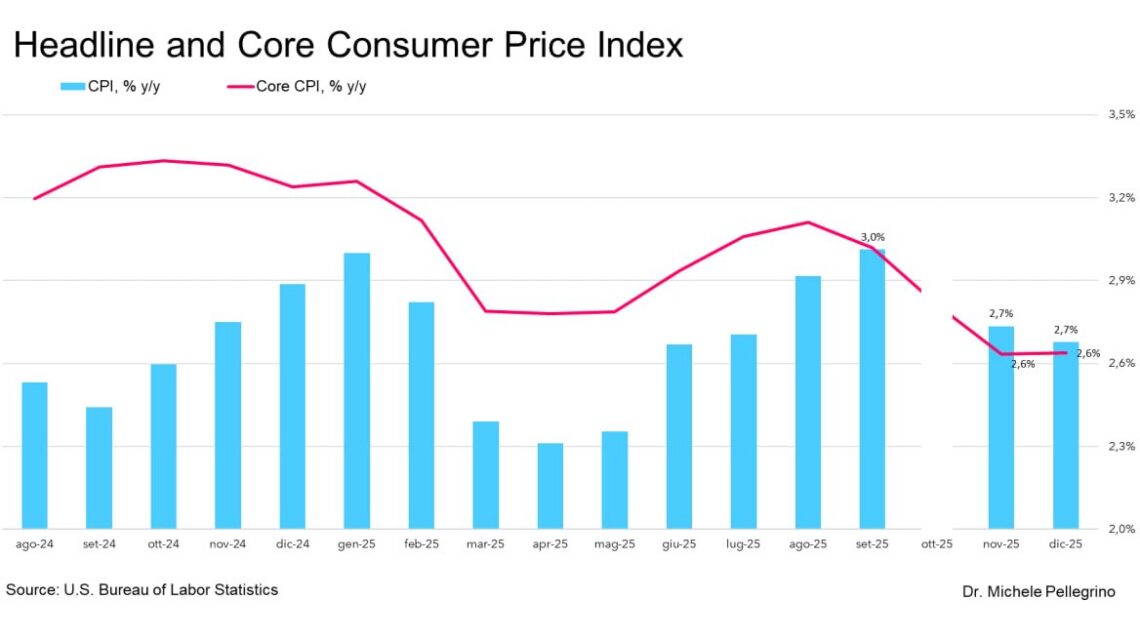
Il Core CPI USA (ex food & energy) è salito in dicembre 𝗺𝗲𝗻𝗼 𝗱𝗲𝗹𝗹𝗲 𝗮𝘁𝘁𝗲𝘀𝗲, segnando un +𝟬,𝟮% su base mensile. Su base annua il dato resta a 𝗰𝗼𝗻𝘁𝗮𝘁𝘁𝗼 𝗱𝗲𝗶 𝗺𝗶𝗻𝗶𝗺𝗶 𝗮 𝟰 𝗮𝗻𝗻𝗶, con 𝗰𝗼𝗿𝗲 𝗮 𝟮,𝟲%.
La lettura di novembre è stata complicata da distorsioni da shutdown (prezzi non raccolti e assunzioni “flat” su alcune componenti housing), mentre dicembre appare un segnale più pulito di raffreddamento della dinamica inflattiva.
Ma la vera storia sta nella composizione settoriale: una rotazione molto netta tra componenti che rallentano e componenti che rimbalzano.
Il settoriale: dicembre non è un rebound, è una rotazione
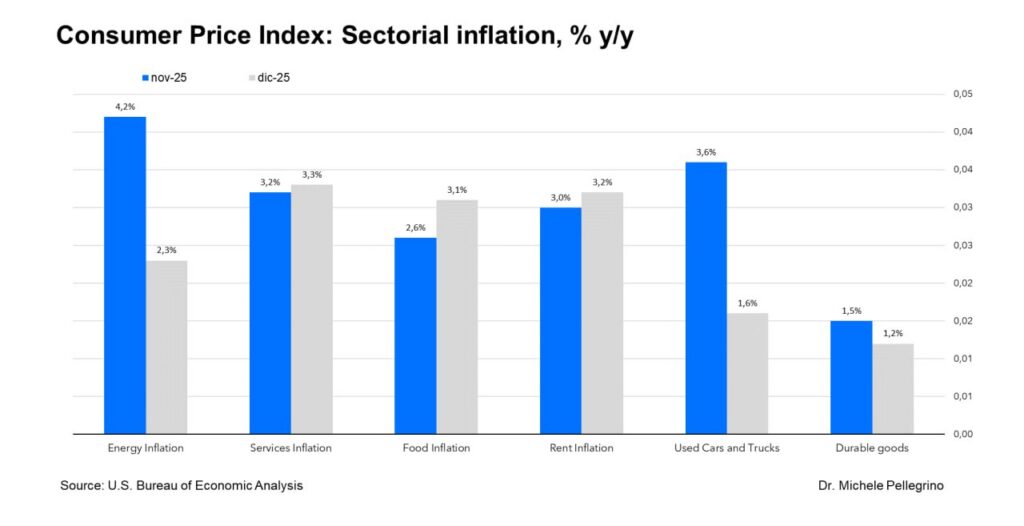
Guardando le variazioni su base annua emerge un punto chiave: non c’è una riaccelerazione generalizzata, bensì un riequilibrio interno.
- 𝗘𝗻𝗲𝗿𝗴𝘆 𝗶𝗻𝗳𝗹𝗮𝘁𝗶𝗼𝗻: 𝟰,𝟮% → 𝟮,𝟯%
Qui c’è un raffreddamento netto: energia torna a comportarsi da componente “disinflazionistica sul margine”.
È rilevante anche in ottica Fed perché riduce la probabilità di shock headline persistenti. - 𝗦𝗲𝗿𝘃𝗶𝗰𝗲𝘀 𝗶𝗻𝗳𝗹𝗮𝘁𝗶𝗼𝗻: 𝟯,𝟮% → 𝟯,𝟯%
Qui il segnale è di tenuta: i servizi non accelerano ma nemmeno mollano. - 𝗙𝗼𝗼𝗱 𝗶𝗻𝗳𝗹𝗮𝘁𝗶𝗼𝗻: 𝟮,𝟲% → 𝟯,𝟭%
È il segmento che rimbalza con decisione. - 𝗥𝗲𝗻𝘁 𝗶𝗻𝗳𝗹𝗮𝘁𝗶𝗼𝗻: 𝟯,𝟬% → 𝟯,𝟮%
Housing resta “sticky”: e infatti lo shelter è stato il fattore dominante del movimento mensile. - 𝗨𝘀𝗲𝗱 𝗰𝗮𝗿𝘀 & 𝘁𝗿𝘂𝗰𝗸𝘀: 𝟯,𝟲% → 𝟭,𝟲%
Qui c’è la vera disinflazione: crollo netto. - 𝗗𝘂𝗿𝗮𝗯𝗹𝗲 𝗴𝗼𝗼𝗱𝘀: 𝟭,𝟱% → 𝟭,𝟮%
Beni durevoli in progressivo disinflation trend.
Conclusione: i dati sono compatibili con una fase in cui l’inflazione core viene “tenuta alta” dall’housing e da alcuni servizi, mentre i beni core stanno facendo da ancora disinflazionistica.
Su base mensile, dicembre è un CPI a due velocità: Shelter in riaccelerazione, beni core in frenata
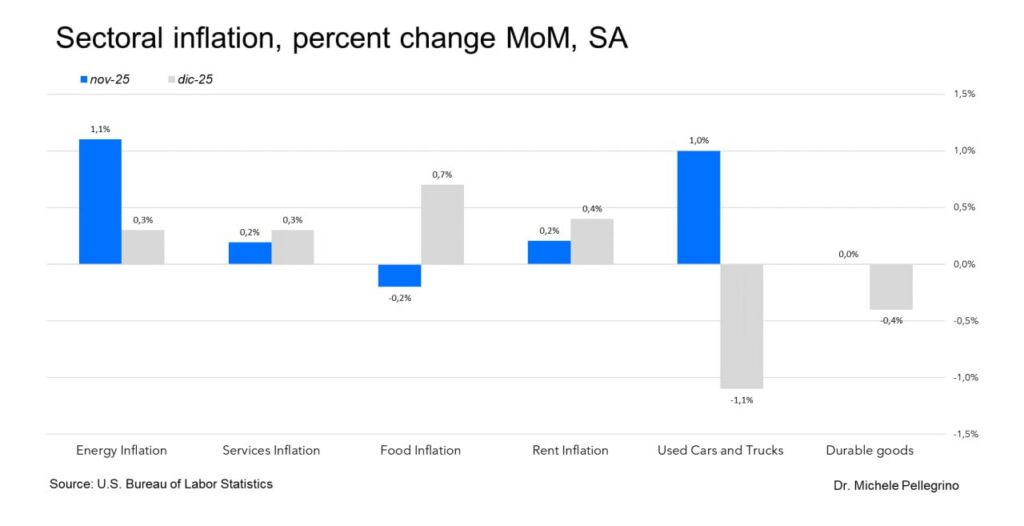
I dati mostrano in modo chirurgico dove si muove la pressione sui prezzi:
- 𝗘𝗻𝗲𝗿𝗴𝘆: +𝟬,𝟯% (da +𝟭,𝟭%)
Energia rientra. - 𝗦𝗲𝗿𝘃𝗶𝗰𝗲𝘀: +𝟬,𝟯% (da +𝟬,𝟮%)
In moderato aumento. - 𝗙𝗼𝗼𝗱: +𝟬,𝟳% (da -𝟬,𝟮%)
Qui c’è uno swing violentissimo: è un driver tattico e può contaminare sentiment headline. - 𝗥𝗲𝗻𝘁: +𝟬,𝟰% (da +𝟬,𝟮%: Shelter rebound, largest factor.
- 𝗨𝘀𝗲𝗱 𝗰𝗮𝗿𝘀: -𝟭,𝟭% (da +𝟭,𝟬%)
Componente beni che si sgonfia con violenza. - 𝗗𝘂𝗿𝗮𝗯𝗹𝗲 𝗴𝗼𝗼𝗱𝘀: -𝟬,𝟰% (da 0,0%)
Beni core ancora in deflazione.
Il messaggio complessivo è molto “Fed-friendly”: core goods flat/deflationary, mentre la pressione si concentra su housing e qualche servizio, con food che rimbalza.
Supercore, PCE e il tema tariffe
Qui vi è un passaggio chiave di mercato: il “supercore” (services ex shelter & energy) accelera +𝟬,𝟯% m/m, ma su base annua è sceso al 𝟮,𝟳% dal 𝟮.𝟴%, ma in netto miglioramento rispetto a circa il 4% di un anno prima.
E qui entra la parte veramente strategica del pezzo:
secondo Fitch il segnale positivo è che i core goods restano flat, cioè il pass-through da tariffe ai consumatori è stato più mite del previsto, tanto che il dato suggerisce che pass-through possa già aver “peaked”.
Questo è cruciale perché:
- aiuta a spiegare perché l’inflazione core non rimbalza come temuto
- riduce il rischio di una nuova gamba inflattiva sui beni
- sposta la Fed a guardare quasi esclusivamente housing + wage dynamics
